Domain ictx.de kaufen?
Wir ziehen mit dem Projekt
ictx.de um.
Sind Sie am Kauf der Domain
ictx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ictx.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **

Ähnliche Suchbegriffe für KREDIT
Top-Angebote
Produkte zum Begriff KREDIT:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Was bedeutet Kredit Vorgenehmigt?
Was bedeutet Kredit Vorgenehmigt? Kredit Vorgenehmigt bedeutet, dass eine Bank oder ein Kreditgeber einem potenziellen Kreditnehmer bereits im Voraus die Genehmigung für einen bestimmten Kreditbetrag erteilt hat. Dies bedeutet, dass der Kreditnehmer den Kredit aufnehmen kann, sobald er die erforderlichen Unterlagen eingereicht hat, ohne auf eine separate Genehmigung warten zu müssen. Kredit Vorgenehmigt ist eine Art von Kreditzusage, die auf der Bonität und Kreditwürdigkeit des Kreditnehmers basiert. Es ist wichtig zu beachten, dass die endgültige Kreditgenehmigung immer noch von der Überprüfung der eingereichten Unterlagen abhängt. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **

Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
Top-Angebote
Produkte zum Begriff KREDIT:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
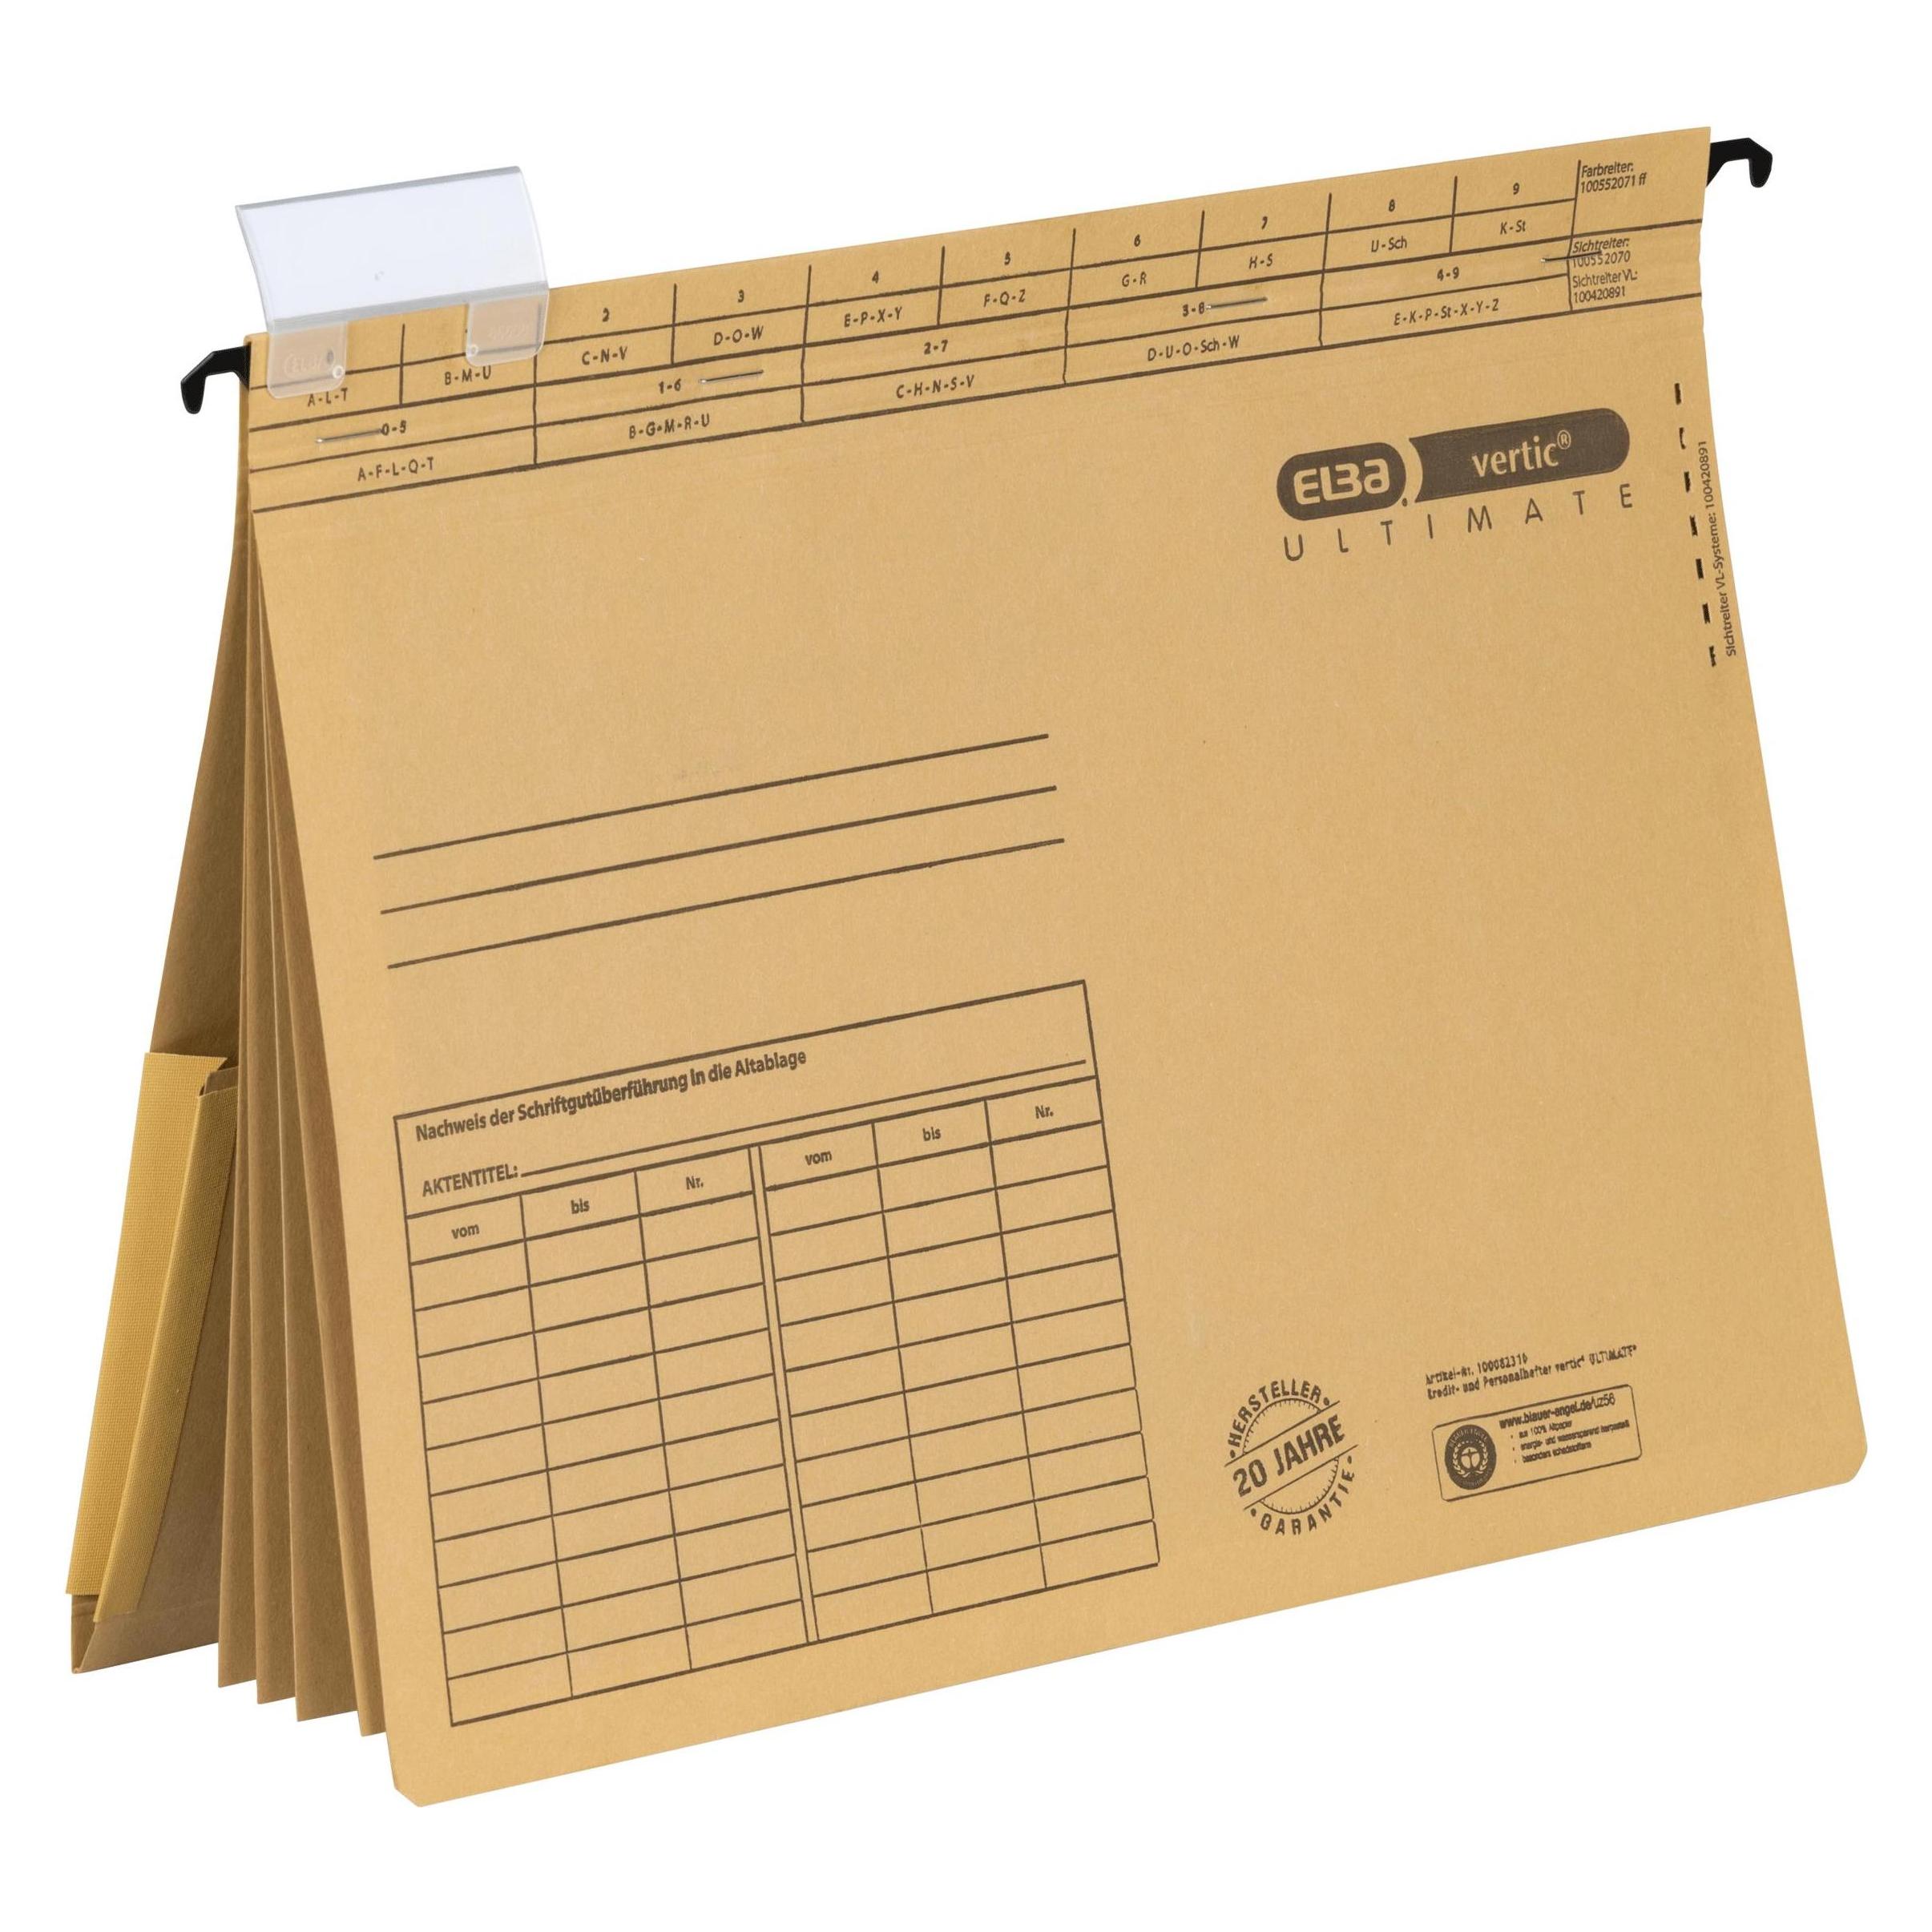
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Was bedeutet Kredit Vorgenehmigt?
Was bedeutet Kredit Vorgenehmigt? Kredit Vorgenehmigt bedeutet, dass eine Bank oder ein Kreditgeber einem potenziellen Kreditnehmer bereits im Voraus die Genehmigung für einen bestimmten Kreditbetrag erteilt hat. Dies bedeutet, dass der Kreditnehmer den Kredit aufnehmen kann, sobald er die erforderlichen Unterlagen eingereicht hat, ohne auf eine separate Genehmigung warten zu müssen. Kredit Vorgenehmigt ist eine Art von Kreditzusage, die auf der Bonität und Kreditwürdigkeit des Kreditnehmers basiert. Es ist wichtig zu beachten, dass die endgültige Kreditgenehmigung immer noch von der Überprüfung der eingereichten Unterlagen abhängt. **
Ähnliche Suchbegriffe für KREDIT
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ABC des Geldes. Über die Entstehung und Bedeutung von Geld und Kredit. - Hörbuchzeit,Andrew Carnegie, Audio, 9783754522172Das Abc Des Geldes. Über Die Entstehung Und Bedeutung Von Geld Und Kredit. Von Hörbuchzeit,andrew Carnegie, Hörbuchzeit, 978-3-7545-2217-2, Sprecher: Jürgen Fritsche, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.